De verwerking van leveranciersfacturen beperkt zich niet tot een ontvangst-validatie-betaling circuit. Achter dit proces schuilen grijze gebieden die de boekhoudafdeling dagelijks beheert zonder ze altijd te formaliseren: stilzwijgend geabsorbeerde afwijkingen bij de reconciliatie, verkeerd toegewezen aftrekbare btw, goedkeuringsvertragingen die exploderen zonder dat iemand de werkelijke kosten meet. De hervorming van de elektronische B2B-facturering, die nu wordt omkaderd door sancties per factuur, maakt deze blinde vlekken risicovoller dan voorheen.
Reconciliatie factuur-bestelling: de afwijkingen die de boekhouding absorbeert zonder te rapporteren
Een bestelbon van 4.800 euro, een factuur van 4.920 euro. Het verschil is klein, de leverancier is strategisch, de boekhouder boekt de transactie. We observeren dit patroon in de meeste boekhoudafdelingen, ongeacht de grootte van het bedrijf.
Het probleem is niet het incidentele verschil. Het is de afwezigheid van een geformaliseerd tolerantiegrens. Zonder een schriftelijke regel (percentage of vast bedrag waarboven het verschil een onderzoek in gang zet), verliest de drieledige reconciliatie (bestelling, ontvangst, factuur) zijn controlefunctie. Een niet gedocumenteerd verschil wordt een stilzwijgend precedent, en leveranciers die dit weten, passen hun prijzen dienovereenkomstig aan.
De vraag die aan de boekhoudafdeling moet worden gesteld, is niet “hoeveel facturen heeft u deze maand afgewezen”, maar “hoeveel afwijkingen heeft u goedgekeurd zonder terugkoppeling naar de opdrachtgever”. Het antwoord is zelden beschikbaar, omdat deze micro-beslissingen geen spoor achterlaten in het boekhoudinformatiesysteem.
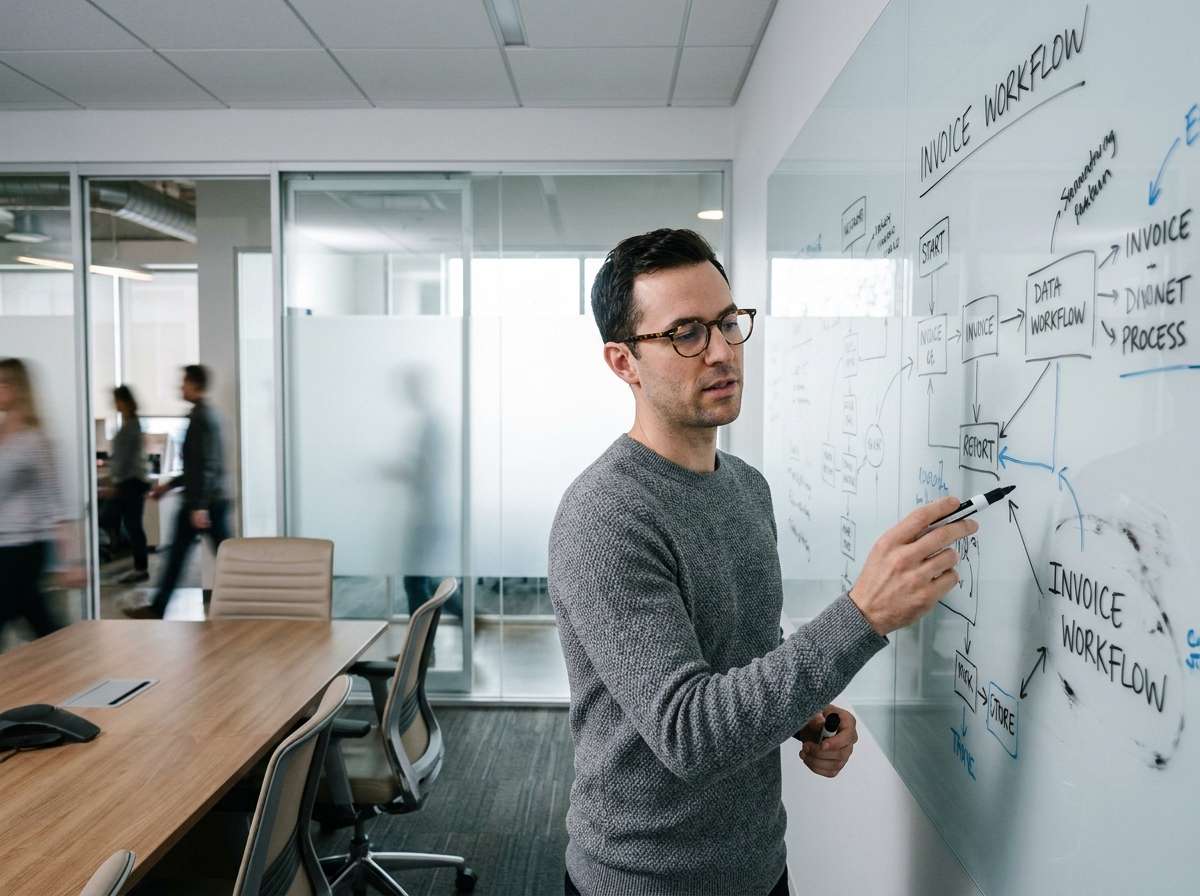
Bedrijven die een project voor digitalisering van leveranciersfacturen starten, ontdekken vaak de omvang van deze afwijkingen op het moment dat ze de workflows voor automatische goedkeuring instellen. Digitalisering vereist dat gedefinieerd wordt wat impliciet was gebleven.
Aftrekbare btw op leveranciersfacturen: de stille toewijzingsfouten
De aftrek van btw op inkoopfacturen is een recht, geen automatisme. We raden aan om drie punten te controleren die de boekhoudafdeling soms uit gewoonte behandelt in plaats van door effectieve controle.
- De vermelding van het btw-nummer van de leverancier: de afwezigheid ervan op de factuur maakt de btw niet aftrekbaar, zelfs als het bedrag correct is en de betaling is uitgevoerd.
- De overeenstemming tussen de aard van de uitgave en de gebruikte kostenrekening: een factuur voor catering die op een ontvangstrekening wordt geboekt, biedt niet dezelfde aftrekrechten als een factuur die op een rekening voor zakelijke kosten wordt geboekt.
- Het werkelijke feit dat de btw genereert: de btw is aftrekbaar bij levering van het goed of bij uitvoering van de dienst, niet op de datum van ontvangst van de factuur. Een boekjaarverschil kan de btw-aangifte vervalsen zonder dat de fout vóór een belastingcontrole wordt gedetecteerd.
Deze fouten leiden niet tot onmiddellijke boekhoudafwijzing. Ze stapelen zich op en komen pas aan het licht bij een boekhoudcontrole, soms meerdere jaren later.
Sancties met betrekking tot elektronische facturering: het risico dat de boekhouding onderschat
Het verplichte systeem van elektronische B2B-facturering en e-reporting, omkaderd door decreet nr. 2026-677 en de verordening van 27 juli 2026, heeft een sanctieregime geïntroduceerd dat de risicomatrix van de boekhoudafdeling verandert.
Een boete kan worden opgelegd per factuur die niet in het vereiste elektronische formaat is uitgegeven, met een jaarlijks plafond zoals voorzien in de begrotingswet 2026. Bronnen van popularisering vermelden een forfaitaire sanctie per niet-gestructureerde factuur en een boete in geval van niet-inschrijving op een goedgekeurd platform. Deze bedragen zijn inmiddels bevestigd door de teksten van 2026.
Het punt dat de boekhoudafdeling niet altijd meet: het risico betreft het technische formaat van de factuur, niet alleen de betaling. Een factuur die op tijd wordt betaald maar in het verkeerde formaat wordt verzonden (eenvoudige PDF in plaats van een gestructureerd formaat via een partner digitaliseringsplatform) stelt het bedrijf bloot aan een sanctie. Het naleven van de betalingsdeadlines is niet langer voldoende om het onderwerp af te sluiten.
Partner digitaliseringsplatform en openbaar factureringsportaal
De keuze tussen een goedgekeurd PDP (partner digitaliseringsplatform) en het PPF (openbaar factureringsportaal) heeft directe gevolgen voor het boekhoudproces. De PDP biedt validatie- en routeringsdiensten die het PPF niet van nature aanbiedt. We zien dat boekhoudafdelingen die niet hebben deelgenomen aan de keuze van het platform, geconfronteerd worden met formatbeperkingen die ze ontdekken op het moment van productie.
Interne goedkeuringsvertragingen: de verborgen kosten van het goedkeuringscircuit
De gemiddelde tijd tussen de ontvangst van een leveranciersfactuur en de boekhoudkundige registratie hangt zelden af van de boekhoudafdeling zelf. De operationele goedkeuring (de “goed om te betalen” van de opdrachtgever) vertegenwoordigt de meerderheid van de verwerkingstijd.
Deze vertraging heeft twee directe financiële gevolgen:
- Het verlies van korting voor vroegtijdige betaling: veel leveranciers bieden een korting aan die afhankelijk is van betaling binnen tien of vijftien dagen. Een goedkeuringscircuit dat drie weken duurt, maakt deze korting onbereikbaar.
- Het risico van vertragingboetes: forfaitaire vergoedingen voor incassokosten en rente voor vertraging lopen vanaf de vervaldatum van de factuur, niet vanaf de datum van interne goedkeuring. De vertraging in interne goedkeuring stopt de wettelijke berekening niet.
- De impact op de leveranciersrelatie: een leverancier die systematisch te laat wordt betaald, integreert dit risico uiteindelijk in zijn prijzen of vermindert zijn betalingsvoorwaarden, wat de operationele marge verslechtert zonder dat de link zichtbaar is in de rekeningen.
De boekhoudafdeling ondervindt deze vertragingen, maar heeft vaak niet de autoriteit om ze te verkorten. De sleuteldata om te volgen is de cyclustijd tussen ontvangst en goedkeuring, uitgesplitst per afdeling. Zonder deze maatregel zijn er geen corrigerende acties mogelijk.
De meeste van de hier beschreven disfuncties delen een gemeenschappelijke oorzaak: het gebrek aan formalisering. Tolerantiegrenzen voor afwijkingen, regels voor btw-toewijzing op basis van de aard van de uitgave, maximale goedkeuringsvertragingen per dienst – dit alles bestaat in het hoofd van ervaren boekhouders, zelden in een schriftelijke referentie.
De overstap naar verplichte elektronische facturering is een kans om deze regels te documenteren. Digitaliseringsplatforms vereisen expliciete parameters waar de handmatige verwerking het impliciete tolereerde.